
به گزارش سرویس ترجمه خبرگزاری ایمنا، تامین انرژی در شهرهای جهان، به یکی از چالشهای مهم برنامهریزی شهری در سال ۲۰۲۶ تبدیل شده است. رشد جمعیت، افزایش مصرف برق و گاز برای گرمایش و سرمایش، وابستگی به واردات سوخت، فرسودگی زیرساختها و پیامدهای تغییرات اقلیمی، فشار بیشتری بر شبکههای انرژی وارد میکنند. موضوع قابلتوجه این است که خطر کمبود انرژی در همه شهرها یکسان نیست و به عواملی همچون منابع داخلی گاز، ظرفیت ذخیرهسازی، دسترسی به پایانههای واردات گاز طبیعی مایع (LNG)، وضعیت خطوط لوله و شرایط آبوهوایی، بستگی دارد. بعضی شهرها ممکن است در دورههای اوج مصرف زمستانی با محدودیت گاز روبهرو شوند، درحالیکه بعضی دیگر بیشتر در معرض قطعی برق، افزایش هزینه انرژی یا اختلال در تامین سوخت نیروگاهها، قرار دارند، بنابراین، در بررسی شهرهای آسیبپذیر در سال ۲۰۲۶ باید میان کمبود واقعی گاز، وابستگی به واردات و خطر احتمالی بحران انرژی در آینده، تفاوت ایجاد شود. گزارشهای منتشرشده تا اکتبر ۲۰۲۶ نشان میدهد که کمبود انرژی شهری میتواند از افت فشار گاز در خانهها تا محدودیت مصرف صنعتی، افزایش هزینه واردات و فشار بر ذخایر زمستانی، شکلهای متفاوتی داشته باشد.
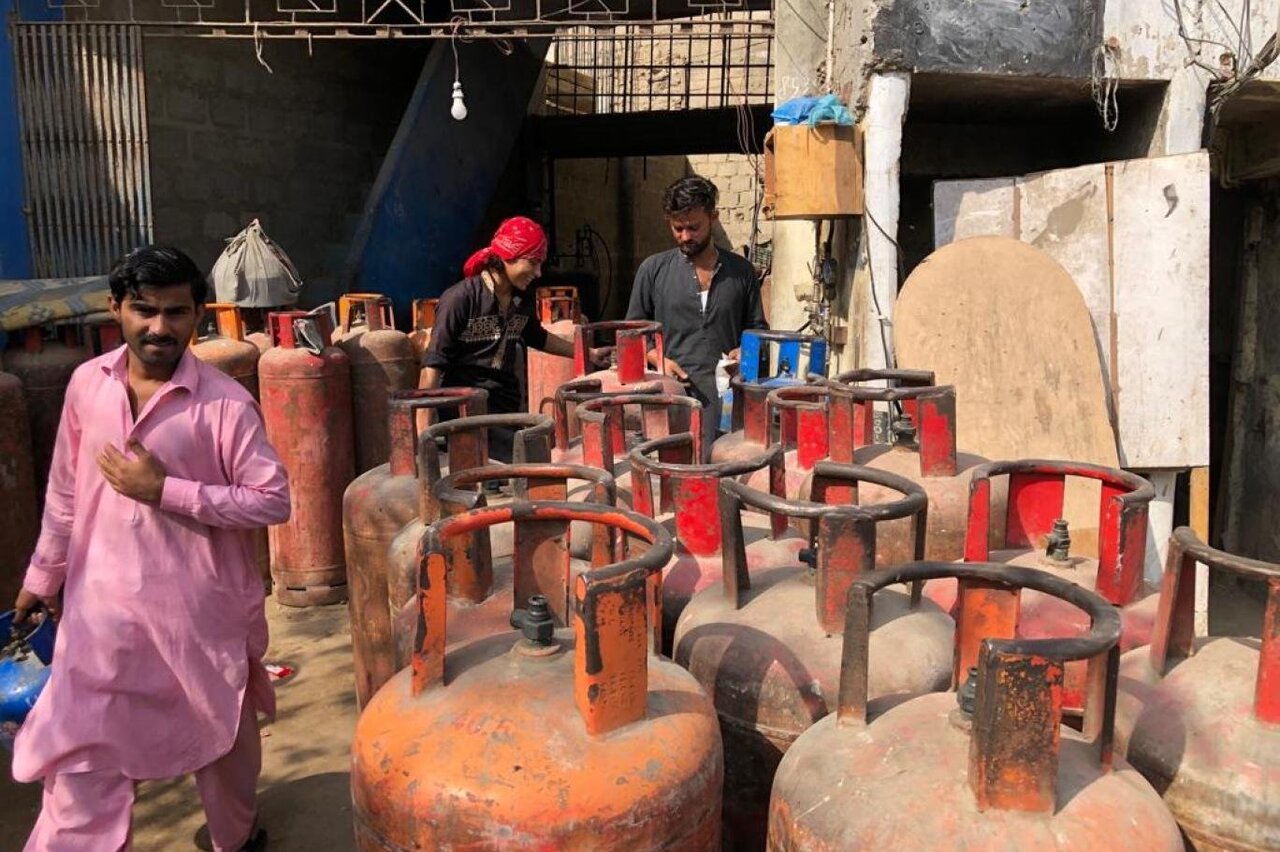
۱. کراچی؛ تداوم بحران گاز در خانهها
کراچی یکی از نمونههای شهری است که سال ۲۰۲۶ با اختلال در تامین گاز طبیعی روبهرو بوده است. در ژانویه ۲۰۲۶، روزنامه پاکستانی Dawn گزارش داد که افت دما و کاهش تولید یکی از میدانهای گازی، فشار گاز در بخشهایی از شهر را کاهش داده است و در بعضی محلهها، خانوادهها را با قطعی یا افت شدید فشار، روبهرو کرده است. مشکل کراچی تنها به یک زمستان سرد محدود نمیشود؛ بر اساس گزارشها، عرضه گاز شرکت سوئی ساوترن از حدود ۱.۱۵۶ میلیون فوت مکعب در روز در سال مالی ۲۰۱۹-۲۰۱۸ به حدود ۶۶۰ میلیون فوت مکعب در روز در سال ۲۰۲۶-۲۰۲۵، یعنی افتی نزدیک به ۴۳ درصد کاهش یافت. این کاهش، در کنار افزایش تقاضای فصلی و محدودیت شبکه توزیع، خطر تکرار کمبود گاز را افزایش میدهد. اگر تولید داخلی کاهش پیدا کند یا واردات LNG با اختلال روبهرو شود، شهروندان ممکن است بار دیگر به کپسولهای گاز مایع گرانتر روی بیاورند و صنایع نیز با محدودیت مصرف روبهرو شوند.
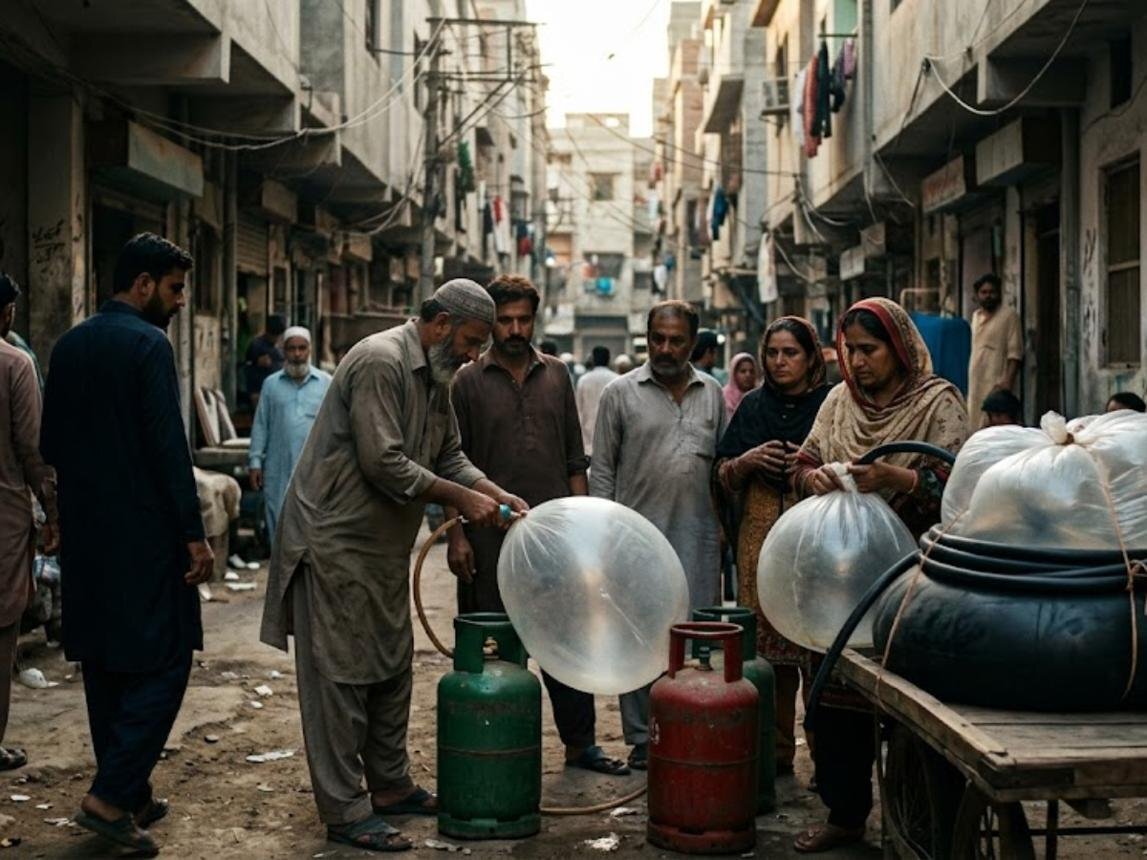
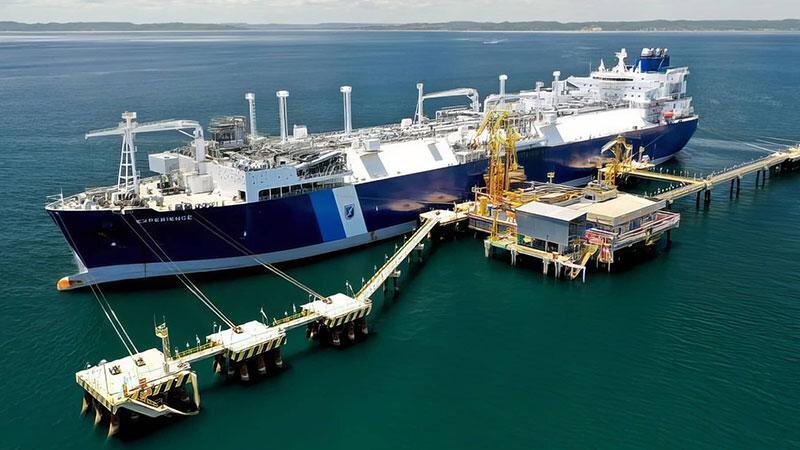
۲. داکا؛ وابستگی فزاینده به واردات گاز طبیعی مایع
پایتخت بنگلادش، با چالش ساختاری در تامین گاز روبهرو است، یعنی کاهش تولید بعضی میدانهای داخلی، رشد تقاضا و وابستگی بیشتر به گاز طبیعی مایع وارداتی. بر اساس گزارشی که در ژوئیه ۲۰۲۶ منتشر شد، بنگلادش در سال ۲۰۲۵ حدود ۷.۸۷ میلیون تن گاز طبیعی مایع (LNG) وارد کرد؛ رقمی که نزدیک به ۳۲ درصد بیشتر از ۵.۹۶ میلیون تن واردات در سال ۲۰۲۴ بود. باوجود این افزایش، کمبود گاز همچنان بر تولید صنعتی، فعالیت نیروگاهها و تأمین انرژی مصرفکنندگان، اثر گذاشته است. آسیبپذیری داکا در تابستان ۲۰۲۶، با اختلال در یکی از پایانههای شناور واردات و تبدیل LNG به گاز، آشکارتر شد. روزنامه The Daily Star در اوت ۲۰۲۶ گزارش داد که توقف فعالیت یکی از واحدهای شناور در منطقه مهشخالی، حدود ۴۵۰ میلیون فوت مکعب در روز از عرضه شبکه ملی کم کرد؛ مقداری معادل تقریبا نیمی از عرضه گاز طبیعی مایع کشور. پیامدهای این اختلال شامل افت فشار گاز در صنایع، دشواری سوختگیری خودروهای گازسوز و کمبود برق بود. این ارقام مربوط به شبکه ملی بنگلادش هستند، نه مصرف شهر داکا بهتنهایی. با اینحال، بهدلیل اتصال پایتخت به این شبکه، ادامه چنین اختلالهایی میتواند بر زندگی روزمره و فعالیت اقتصادی شهر اثر بگذارد.
۳. دهلینو و شهرهای صنعتی هند؛ فشار بر عرضه گاز واردات
هند با جمعیتی شهری و بخش صنعتی گسترده، به واردات گاز طبیعی مایع برای تامین بخشی از نیاز گاز خود وابسته است. در مارس ۲۰۲۶، خبرگزاری رویترز گزارش داد که اختلال در محمولههای گاز خلیج فارس، از جمله محمولههای قطر، عرضه گاز طبیعی مایع به هند را کاهش داده است. در پی این وضعیت، برخی شرکتها و صنایع با سهمیهبندی یا کاهش عرضه روبهرو شدند؛ شرکت گجرات گاز نیز بهدلیل محدودیت تامین، از اجرای بند شرایط اضطراری در قراردادهای خود برای کاهش عرضه به برخی مشتریان صنعتی خبر داد. این مسئله به معنای کمبود یکسان گاز در تمام محلههای دهلی نو نیست، بلکه خطر اصلی در شهرهای بزرگ و مناطق صنعتی، رقابت میان مصرف خانگی، حملونقل گازسوز، نیروگاهها و صنایع برای دسترسی به سوخت است. دولت هند در سال ۲۰۲۶ با تعیین اولویت برای بخشهای مصرفکننده، عرضه به مصرفکنندگان خانگی گاز شبکهای و حملونقل CNG را در اولویت قرار داد و برای بعضی از بخشهای صنعتی، محدودیتهایی در نظر گرفت، بنابراین اگر اختلال واردات ادامه پیدا کند، شهرهای پرجمعیت و صنعتی هند ممکن است بیش از همه از مسیر محدودیت مصرف صنعتی، افزایش هزینهها و فشار بر تامین انرژی آسیب ببینند.
۴. برلین؛ نگرانی از ذخایر پایین گاز پیش از زمستان
برلین از جمله شهرهای اروپایی است که امنیت انرژی آن به وضعیت شبکه ملی گاز، ذخایر زمستانی و دسترسی به واردات وابسته است. خبرگزاری رویترز در ماه اکتبر ۲۰۲۶، گزارش داد که سطح ذخایر گاز آلمان نسبت به سالهای گذشته پایینتر است؛ موضوعی که نگرانیهایی درباره آمادگی کشور برای فصل سرما ایجاد کرده است. بااینحال، نهاد تنظیمگر انرژی آلمان تاکید کرده بود که این وضعیت به معنای تهدید فوری برای امنیت تامین انرژی نیست. در صورت سردشدن شدید هوا یا طولانیشدن اختلال در واردات، خطر اصلی برای برلین، افزایش فشار بر ذخایر و بالارفتن هزینه گرمایش ساختمانها است. کمیسیون اروپا نیز در اکتبر ۲۰۲۶ اعلام کرد که باوجود پایینتر بودن ذخایر نسبت به میانگین تاریخی، زیرساختهای واردات گاز طبیعی مایع و انعطافپذیری شبکه اروپا برای تامین نیاز زمستانی، ارزیابی شدهاند، بنابراین برلین را باید شهری در معرض ریسک افزایش قیمت و فشار احتمالی بر عرضه دانست، نه شهری که کمبود قطعی گاز آن تایید شده باشد.
۵. قاهره؛ فشار بر منابع گاز و نیاز به واردات
قاهره بهعنوان بزرگترین مرکز جمعیتی و اقتصادی مصر، به پایداری شبکه ملی گاز، وابستگی زیادی دارد بهویژه به این دلیل که گاز طبیعی در تولید برق و فعالیت صنایع کشور، نقش مهمی ایفا میکند. خبرگزاری رویترز در ژوئیه ۲۰۲۶ گزارش داد که مصر بهدلیل کاهش تولید داخلی و افزایش تقاضا، در حال مذاکره برای قراردادهای چندساله واردات گاز طبیعی مایع بوده است. هدف مذاکرات، تامین حدود ۱۵ تا ۱۸ محموله در ماه بود، همچنین هزینه واردات گاز مصر در مارس به حدود ۱.۶۵ میلیارد دلار رسید، درحالیکه این رقم در ماه مشابه سال قبل حدود ۵۶۰ میلیون دلار بود. این شرایط نشان میدهد که حتی کشوری با سابقه تولید گاز نیز ممکن است در اثر کاهش تولید داخلی و افزایش مصرف، به واردات بیشتری نیاز پیدا کند. برای قاهره، پیامد احتمالی ادامه این روند میتواند افزایش هزینه تامین برق، فشار مالی بر دولت و محدودیت احتمالی مصرف گاز در بعضی بخشهای صنعتی باشد، بااینحال، مقامهای مصری در ژوئیه ۲۰۲۶ اعلام کردند که ذخایر و سوخت موردنیاز نیروگاهها برای ماه اوت تامین شده است، بنابراین وابستگی فزاینده به واردات را باید نشانه آسیبپذیری آینده دانست، نه مدرک قطعی کمبود گاز در شهر.
نظر شما