
به گزارش سرویس ترجمه خبرگزاری ایمنا، بر اساس آخرین دادههای منتشرشده از سوی صندوق بینالمللی پول، درآمد مالیاتی بهعنوان سهمی از تولید ناخالص داخلی در سال ۲۰۲۴ در کشورهای مختلف جهان اختلاف قابل توجهی داشته است. این شاخص نشان میدهد دولتها چه میزان از اندازه اقتصاد کشور را از طریق مالیات تامین میکنند و میتواند تصویری کلی از ساختار درآمدی دولتها ارائه دهد؛ هرچند پایین یا بالا بودن این نسبت بهتنهایی به معنای بهتر یا ضعیفتر بودن نظام مالیاتی یک کشور نیست و باید در کنار ساختار اقتصادی، منابع طبیعی، اندازه اقتصاد غیررسمی و شیوه تامین هزینههای عمومی بررسی شود.
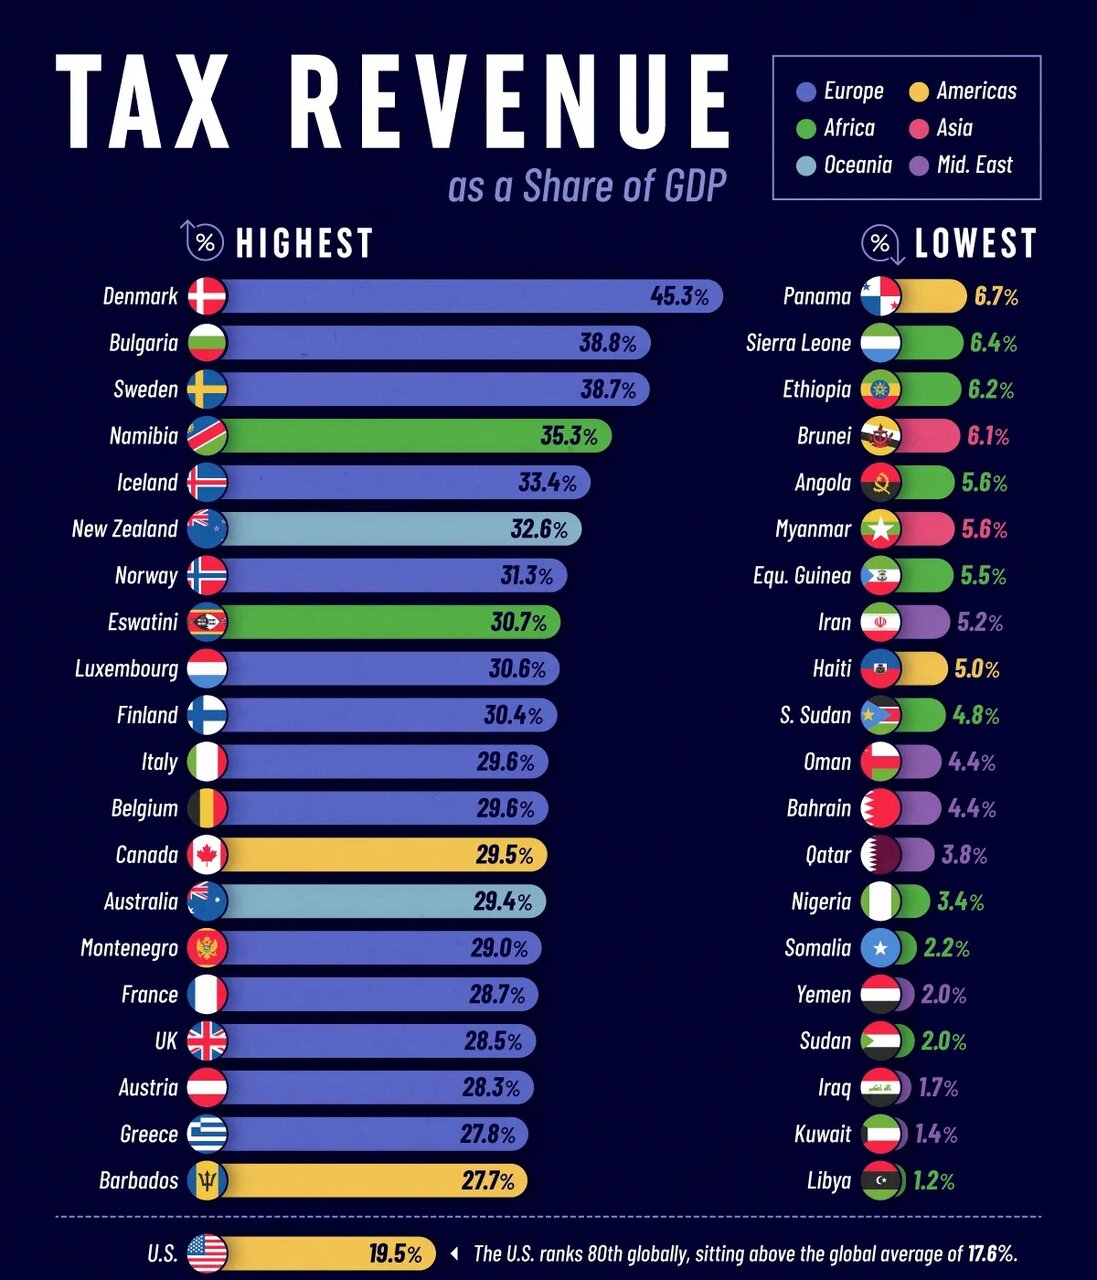
در صدر این رتبهبندی، دانمارک قرار دارد که درآمدهای مالیاتی آن معادل ۴۵.۳ درصد تولید ناخالص داخلی این کشور بوده است. بلغارستان با ۳۸.۸ درصد و سوئد با ۳۸.۷ درصد در رتبههای بعدی قرار گرفتهاند. نامیبیا با ۳۵.۳ درصد، ایسلند با ۳۳.۴ درصد و نیوزیلند با ۳۲.۶ درصد نیز در میان کشورهایی قرار دارند که سهم بالایی از تولید ناخالص داخلی خود را از طریق مالیات به درآمد عمومی تبدیل میکنند. نروژ با ۳۱.۳ درصد، اسواتینی با ۳۰.۷ درصد، لوکزامبورگ با ۳۰.۷ درصد و فنلاند با ۳۰.۴ درصد نیز در جمع ۱۰ کشور نخست قرار دارند.
حضور کشورهای اروپایی در این بخش از جدول چشمگیر است؛ بهطوری که هفت کشور از ۱۰ کشور نخست، اروپایی هستند. ایتالیا و بلژیک هر دو با ۲۹.۶ درصد، کانادا با ۲۹.۵ درصد و استرالیا با ۲۹.۴ درصد در ادامه جدول قرار دارند. فرانسه با ۲۸.۷ درصد، بریتانیا با ۲۸.۵ درصد و اتریش با ۲۸.۳ درصد نیز نسبت درآمد مالیاتی بالاتری نسبت به بسیاری از کشورهای جهان دارند.
در میان اقتصادهای پیشرفته نیز تفاوت قابل توجهی مشاهده میشود. برای نمونه، درآمد مالیاتی دانمارک معادل ۴۵.۳ درصد تولید ناخالص داخلی است، در حالی که این نسبت در کانادا حدود ۲۹.۵ درصد و در استرالیا ۲۹.۴ درصد است. در ایالات متحده نیز درآمدهای مالیاتی در سال ۲۰۲۴ معادل ۱۹.۵ درصد تولید ناخالص داخلی بوده است. این تفاوت تا حدی به ساختار نظامهای مالیاتی و نحوه تامین خدمات عمومی در کشورهای مختلف مربوط میشود. در کشورهای شمال اروپا، پایههای مالیاتی گستردهتر نقش مهمی در تامین هزینه برنامههای عمومی دارند، در حالی که در آمریکا بخش بیشتری از برخی هزینهها، از جمله در حوزههایی مانند درمان و بازنشستگی، از مسیرهای خصوصی تامین میشود.
در نقطه مقابل، بعضی کشورهای جهان سهم بسیار پایینی از تولید ناخالص داخلی خود را از طریق مالیات دریافت میکنند. لیبی با تنها ۱.۲ درصد در پایینترین رتبه قرار دارد و پس از آن کویت با ۱.۴ درصد و عراق با ۱.۷ درصد قرار گرفتهاند. یمن و سودان هر کدام با ۲ درصد، سومالی با ۲.۲ درصد، نیجریه با ۳.۴ درصد و قطر با ۳.۸ درصد نیز در میان کشورهای دارای پایینترین نسبت درآمد مالیاتی قرار دارند. بحرین با ۴.۴ درصد و عمان با ۴.۵ درصد دیگر کشورهای نفتخیز حاضر در این بخش از جدول هستند.
قرار گرفتن کشورهای نفتخیز در انتهای این رتبهبندی را باید در چارچوب ساختار درآمدی آنها تحلیل کرد. در بعضی از این کشورها، درآمد حاصل از نفت و سایر منابع طبیعی بخش مهمی از درآمد دولت را تشکیل میدهد و به همین دلیل دولت وابستگی کمتری به مالیاتهای متعارف دارد. برای نمونه، سهم درآمدهای مالیاتی کویت تنها ۱.۴ درصد تولید ناخالص داخلی و سهم قطر ۳.۸ درصد است. بنابراین پایین بودن نسبت مالیات در یک کشور الزاماً به یک دلیل واحد اتفاق نمیافتد.
ایران نیز با درآمد مالیاتی معادل ۵.۲ درصد تولید ناخالص داخلی در سال ۲۰۲۴ در رتبه سیزدهم فهرست ۲۰ کشور دارای پایینترین نسبت مالیاتی قرار گرفته است. در این بخش از جدول، پس از ایران کشورهایی مانند گینه استوایی با ۵.۵ درصد، آنگولا با ۵.۶ درصد، میانمار با ۵.۶ درصد، برونئی با ۶.۱ درصد و اتیوپی با ۶.۲ درصد قرار دارند. در همین مقایسه، کشورهای نفتخیزی مانند عراق، کویت، قطر، بحرین و عمان نیز نسبتهای پایینی دارند.
دادههای سال ۲۰۲۴ نشان میدهد میزان اتکای دولتها به درآمدهای مالیاتی در جهان از حدود یک درصد تولید ناخالص داخلی در برخی کشورها تا بیش از ۴۵ درصد در دانمارک متغیر است. کشورهای اروپایی عمدتاً در بخش بالای جدول قرار گرفتهاند، در حالی که بخش قابل توجهی از کشورهای نفتخیز و برخی کشورهای کمدرآمد در پایین جدول دیده میشوند. این اختلاف تنها بیانگر میزان مالیاتگیری نیست، بلکه بازتابی از تفاوت در ساختار اقتصادی کشورها، وجود یا نبود منابع طبیعی، ظرفیت نظام مالیاتی، اندازه اقتصاد غیررسمی و شیوه تامین هزینههای عمومی است.
نظر شما