
به گزارش سرویس ترجمه خبرگزاری ایمنا، بررسی منتشرشده بر پایه تحلیلهای موسسه «امبر» و دادههای نهادهای تخصصی مختلف، ظرفیت تولید تجهیزات و محصولات الکترونیکی و دیجیتال کشورها را در سالهای ۲۰۲۴ و ۲۰۲۵ مقایسه کرده است. در این بررسی، منظور از سختافزار دیجیتال مجموعهای از ظرفیتهای تولیدی در زمینه ساخت تراشههای الکترونیکی، صفحهنمایش، مدارهای چاپی، تلفنهای هوشمند، رایانهها و دیگر تجهیزات الکترونیکی است.
بر اساس این دادهها، چین با فاصلهای چشمگیر در جایگاه نخست قرار دارد و سهم ۵۸.۸ درصدی این کشور بهطور تقریبی شش برابر سهم تایوان، در رتبه دوم است. در واقع، ظرفیت سختافزار دیجیتال چین از مجموع ظرفیت تمام کشورهای دیگر حاضر در این دادهها بیشتر است. گستردگی صنعت الکترونیک چین تنها به مونتاژ محصولات نهایی محدود نمیشود و طیف وسیعی از قطعات، نمایشگرها، بردهای الکترونیکی و تجهیزات مورد نیاز صنایع دیجیتال را در بر میگیرد.
این تمرکز صنعتی تا حد زیادی به شکلگیری شبکههای متراکم تامینکنندگان در چین مربوط میشود؛ شبکهای که کارخانههای تولیدکننده را به مجموعه بزرگی از شرکتهای تامینکننده قطعات، مواد اولیه، تجهیزات و خدمات صنعتی متصل میکند. چنین ساختاری به چین اجازه داده است ظرفیت تولید خود را در بخشهای مختلف زنجیره سختافزار گسترش دهد و به یکی از مهمترین مراکز تولید تجهیزات مورد استفاده در اقتصاد دیجیتال جهان تبدیل شود.
چین در حال تلاش برای تقویت جایگاه خود در حوزه فناوریهای راهبردی است. برنامه پنجساله جدید این کشور بر توسعه نیمهرساناها، هوش مصنوعی و فناوریهای مرتبط تمرکز دارد و بخشهای مختلف زنجیره تولید مدارهای مجتمع، از جمله تراشهها را هدف گرفته است. چین همچنین برای صنایع مرتبط با این حوزه تا سال ۲۰۳۰ درآمد عملیاتی بیش از ۳۰ تریلیون یوان، معادل حدود ۴.۵ تریلیون دلار، را هدفگذاری کرده است.
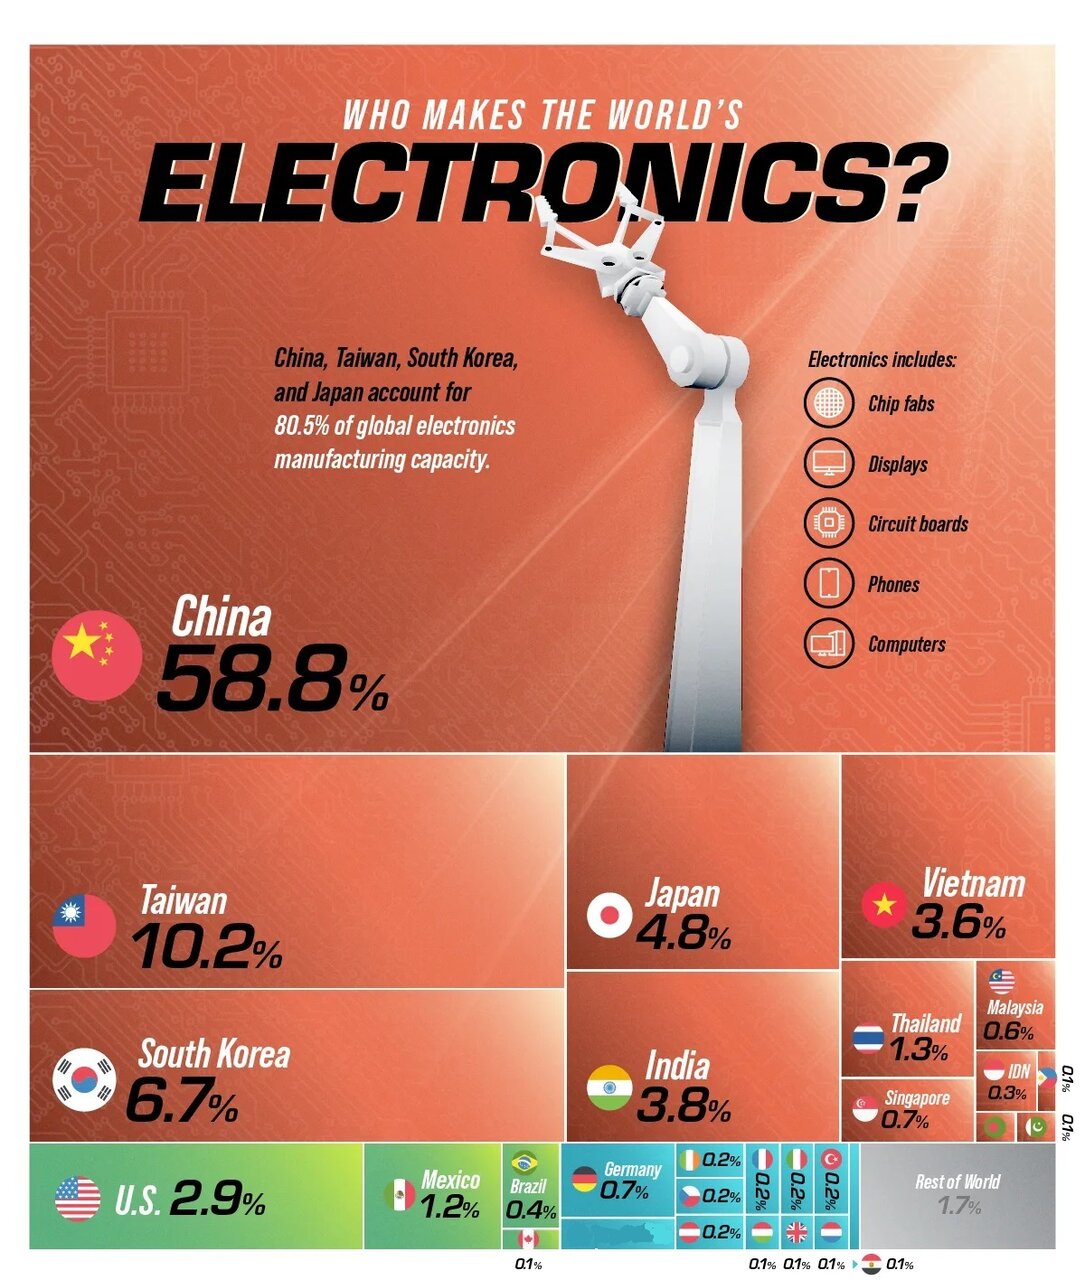
پس از چین، سه اقتصاد بزرگ شرق آسیا یعنی تایوان، کرهجنوبی و ژاپن نیز نقش مهمی در ساختار تولید جهانی ایفا میکنند. تایوان ۱۰.۲ درصد، کرهجنوبی ۶.۷ درصد و ژاپن ۴.۸ درصد از ظرفیت جهانی سختافزار دیجیتال را در اختیار دارند. مجموع سهم این سه کشور به ۲۱.۷ درصد میرسد که کنار چین، بخش بسیار بزرگی از ظرفیت تولید سختافزار جهان را در شرق آسیا متمرکز کرده است.
تایوان جایگاه ویژهای در زنجیره جهانی نیمهرساناها و مونتاژ تجهیزات الکترونیکی دارد و یکی از مهمترین مراکز تولید تراشه در جهان بهشمار میرود. کرهجنوبی نیز با ظرفیت قابل توجه در تولید تراشه و نمایشگر، یکی دیگر از پایههای اصلی این زنجیره است. ژاپن علاوه بر تولید محصولات الکترونیکی، در ساخت قطعات، تجهیزات و فناوریهایی که صنایع الکترونیک سایر کشورها به آن وابسته هستند، نقش مهمی دارد.
در رده بعدی، هند و ویتنام قرار گرفتهاند که بهترتیب ۳.۸ و ۳.۶ درصد از ظرفیت جهانی سختافزار دیجیتال را در اختیار دارند. جایگاه این دو کشور نشاندهنده شکلگیری مراکز مهم جدید تولید الکترونیک در خارج از چهار قطب اصلی شرق آسیاست. ایالات متحده با سهم ۲.۹ درصدی در جایگاه هفتم قرار گرفته است؛ موضوعی که تفاوت قابلتوجهی میان قدرت فناوری و نوآوری این کشور و سهم آن از ظرفیت فیزیکی تولید سختافزار نشان میدهد.
ایالات متحده همچنان یکی از مراکز اصلی طراحی تراشه، توسعه فناوری و فعالیت شرکتهای بزرگ فناوری جهان است، اما بخش قابل توجهی از ظرفیت تولید فیزیکی تجهیزات الکترونیکی در خارج از این کشور و بیشتر در آسیا قرار دارد. به همین دلیل، محل استقرار شرکتهای بزرگ فناوری تنها با محل تولید واقعی سختافزارهایی که اقتصاد دیجیتال جهان را تغذیه میکنند یکسان نیست.
پس از آمریکا، تایلند با سهم ۱.۳ درصدی و مکزیک با ۱.۲ درصد قرار دارند و تنها کشورهای دیگری هستند که در این فهرست بیش از یک درصد از ظرفیت جهانی را به خود اختصاص دادهاند. آلمان و سنگاپور هر کدام ۰.۷ درصد، مالزی ۰.۶ درصد، برزیل ۰.۴ درصد و ایرلند ۰.۲ درصد سهم دارند.
این پراکندگی نشان میدهد که اگرچه صنعت الکترونیک در کشورهای مختلف جهان حضور دارد، بخش عمده ظرفیت فیزیکی آن همچنان در یک منطقه جغرافیایی بهنسبت محدود متمرکز است. چهار کشور نخست یعنی چین، تایوان، کرهجنوبی و ژاپن در مجموع ۸۰.۵ درصد ظرفیت جهانی سختافزار دیجیتال را در اختیار دارند، بنابراین هرگونه تغییر در زیرساخت صنعتی، انرژی، حملونقل، تجارت یا سیاستهای صنعتی این کشورها میتواند بر زنجیره تامین جهانی تجهیزات الکترونیکی اثرگذار باشد.
نظر شما