
به گزارش خبرگزاری ایمنا، تصور کنید خانوادهای چندین سال برای خرید خانه پسانداز کرده است؛ از هزینههای غیرضروری چشمپوشی کرده و هر ماه بخشی از درآمد خود را کنار گذاشته است، اما درست زمانی که تصور میکند به هدفش نزدیک شده، با قیمتهایی روبهرو میشود که دوباره از توان مالیاش فاصله گرفتهاند، خانهای که قرار بود حاصل سالها تلاش باشد، حالا به داراییای تبدیل شده که هر روز دستنیافتنیتر به نظر میرسد.
این تنها داستان یک خانواده نیست؛ تصویر بخشی از واقعیت بازار مسکن ایران است؛ بازاری که در آن فاصله میان قدرت خرید خانوار و ارزش داراییهای ملکی افزایش پیداکرده است و گاهی قیمتهای پیشنهادی، بدون پشتوانه معاملات واقعی، انتظارات تورمی تازهای ایجاد میکنند.
مسکن دو کارکرد اساسی دارد؛ تأمین سرپناه و حفظ ارزش سرمایه؛ مشکل زمانی آغاز میشود که کارکرد دوم بر نخستین کارکرد غلبه کند؛ یعنی خانه بهجای آنکه محل زندگی باشد، به ابزاری برای کسب سود از افزایش قیمت زمین و ساختمان تبدیل شود.
علیفرنام مدیر گروه عمران و شهرسازی مرکز پژوهشهای مجلس شورای اسلامی، پنجم تیر ۱۴۰۵ در گفتوگویی، جهش اخیر قیمتها را غیرمنطقی توصیف کرده و با اشاره به نقش احتمالی ذینفعان بزرگ، از جمله بانکها و مجموعههای دارای املاک گسترده، نسبت به تشدید این چرخه هشدار داده است. او همچنین بر ضرورت انتشار منظم آمار معاملات و جلوگیری از شکلگیری فضای مبهم اطلاعاتی تأکید کرده است.
در چنین فضایی، حتی رکود معاملات نیز به معنای کاهش قیمت نیست، وقتی فروشنده منتظر افزایش بیشتر ارزش ملک میماند و خریدار از ترس گرانتر شدن آینده، تحت فشار روانی قرار میگیرد، قیمتهای اعلامی میتوانند به مرجع ذهنی بازار تبدیل شوند؛ درحالیکه هنوز معاملهای با آن قیمت انجام نشده است.
مسئله اینجاست که خانهاولیها با قیمت واقعی زندگی میکنند، اما گاهی باید با انتظارات قیمتی بازار رقابت کنند.
بانکها؛ از تأمین مالی تولید تا ضرورت واگذاری املاک مازاد
یکی از حلقههای مهم این چرخه، نحوه فعالیت شبکه بانکی است. بانکها باید منابع خود را در خدمت تأمین مالی تولید و فعالیتهای اقتصادی قرار دهند؛ اما نگهداری گسترده املاک و مستغلات میتواند منابع را از مسیر اصلی خود منحرف کند.

در این زمینه، عبدالناصر همتی، رئیسکل بانک مرکزی، بیستونهم مهر ۱۴۰۵ با هشدار به بانکها درباره تأخیر در واگذاری داراییهای مازاد اعلام کرد: بانکها تنها مجاز به نگهداری املاک و سهامی هستند که برای فعالیت بانکی ضرورت دارند و سایر داراییها باید واگذار شوند.
به گفته وی، برای تسریع این فرایند، شرکت مدیریت داراییها با راهبری بانک مرکزی فعالیت خود را آغاز کرده است و بانکهای متخلف با ضمانتاجراهای قانونی و مالیاتی روبهرو خواهند شد، این موضعگیری نشان میدهد که مسئله داراییهای غیرضروری بانکها در سطح سیاستگذاری پولی نیز مورد توجه قرار گرفته است، بااینحال معیار موفقیت این سیاست، نه صدور دستور، بلکه میزان واقعی واگذاری املاک و بازگشت منابع به چرخه تأمین مالی اقتصاد است.
مالیات؛ قانونی که باید از کاغذ به بازار برسد
اگر نگهداری ملک بدون استفاده و خریدوفروشهای مکرر هزینه مؤثری نداشته باشد، انگیزه فعالیتهای سوداگرانه نیز کاهش نمییابد، مالیات بر خانههای خالی، املاک لوکس و عایدی سرمایه میتواند رفتار مالکان و سرمایهگذاران را اصلاح کند؛ مشروط بر آنکه اطلاعات مالکیت دقیق و وصول مالیات واقعی باشد.
در همین راستا، سیزدهم آبان ۱۴۰۵ آییننامه شناسایی خانههای خالی توسط شهرداریها ابلاغ شد. بر اساس این مصوبه، شهرداری شهرهای دارای بیش از ۱۰۰ هزار نفر جمعیت موظفاند واحدهای خالی را شناسایی و اطلاعات آنها را به وزارت راه و شهرسازی ارسال کنند. واحدهایی که در مجموع بیش از ۱۲۰ روز در سال ساکن یا کاربر نداشته باشند، در تعریف آییننامه قرار میگیرند. همچنین درآمد حاصل از این سازوکار برای احیای بافتهای فرسوده و ساخت مسکن ارزانقیمت اختصاص مییابد.
علیفرنام در گفتوگویی دیگر درباره این تصمیم، شناسایی واحدهای خالی را دشوارترین مرحله اجرای قانون دانسته و در عین حال نسبت به تعارض منافع احتمالی شهرداریها هشدار داده است؛ زیرا بخشی از درآمد شهرداریها به صدور پروانههای ساختمانی و عوارض وابسته است، این هشدار اهمیت زیادی دارد؛ سیاستگذار نمیتواند از یک سو با احتکار زمین و خانه مقابله کند و از سوی دیگر، سازوکار درآمدی مدیریت شهری را به افزایش ساختوسازهای گرانقیمت و تغییر کاربریهای غیرضروری وابسته نگه دارد.
زمین؛ سهم پنهان در گرانی خانه
در کنار سوداگری و ضعف نظارت، زمین یکی از عوامل تعیینکننده در افزایش هزینه تمامشده مسکن است، در برخی برآوردهای کارشناسی درباره تهران، سهم زمین از قیمت تمامشده واحد مسکونی حدود ۶۰ تا ۷۰ درصد اعلام شده است؛ هرچند این نسبت در شهرها و مناطق مختلف یکسان نیست.
به همین دلیل، افزایش تسهیلات ساخت یا حمایت از سازندگان، بدون اصلاح بازار زمین، به کاهش قیمت نهایی منجر نمیشود؛ زیرا ممکن است بخشی از حمایت مالی به افزایش ارزش زمین منتقل شود.
حبیبالله طاهرخانی، معاون مسکن و ساختمان وزیر راه و شهرسازی، دهم خرداد ۱۴۰۵ در گفتوگو از ورود ماده ۱۲ قانون ساماندهی بازار زمین، مسکن و اجارهبها به مرحله اجرا خبر داد. بر اساس توضیحات وی، زمینهای بایر مسکونی که منع قانونی ساختوساز ندارند، در صورت نداشتن مالکیت، مشمول عوارض سالانه معادل ۲ تا ۶ درصد ارزش روز زمین خواهند شد. هدف این قانون، جلوگیری از احتکار زمین و افزایش عرضه اراضی شهری است، بنابراین سیاست زمین باید از واگذاری صرف فراتر برود و عرضه زمین آماده ساخت، تأمین زیرساخت، شفافیت مالکیت و جلوگیری از نگهداری زمینهای قابل ساخت را دنبال کند.
جهان چگونه با بحران دسترسی به مسکن مقابله میکند؟
تجربه کشورهای مختلف نشان میدهد که مقابله با بحران مسکن، صرفاً با افزایش آمار ساختوساز امکانپذیر نیست؛ بلکه به سیاستگذاری همزمان در حوزه زمین، نظام مالیاتی، بازار اجاره و تأمین مسکن اجتماعی نیاز دارد. برخی کشورها با تقویت نقش دولت در تأمین مسکن و برخی دیگر با مدیریت ارزش زمین و اصلاح نظام مالیاتی، تلاش کردهاند دسترسی خانوارها به سرپناه مناسب را بهبود دهند.

وین؛ الگویی از مشارکت دولت در تأمین مسکن مقرونبهصرفه
شهر وین در اتریش، نمونهای شناختهشده از مداخله هدفمند دولت و مدیریت شهری در بازار مسکن است. در این شهر، شهرداری با مالکیت و مدیریت بخشی از واحدهای مسکونی و حمایت از تعاونیهای مسکن، بازار اجاره اجتماعی را توسعه داده است. هدف این سیاست، کاهش وابستگی دسترسی به مسکن به توان خرید در بازار آزاد و فراهم کردن امکان سکونت با هزینه متناسبتر برای گروههای مختلف درآمدی است.
اهمیت تجربه وین در این است که دولت صرفاً نقش ناظر و تنظیمگر ندارد، بلکه با حفظ ذخیرهای از مسکن اجتماعی و حمایت از عرضه بلندمدت واحدهای اجارهای، در ایجاد تعادل میان عرضه و تقاضا مشارکت میکند. این رویکرد نشان میدهد توسعه مسکن استیجاری میتواند در کنار سیاستهای مالکیت، یکی از ابزارهای کاهش فشار بر خانوارها باشد.
سنگاپور؛ بازگرداندن ارزش زمین به چرخه توسعه شهری
سنگاپور رویکرد متفاوتی را در مدیریت بازار زمین دنبال کرده است. دولت این کشور با تملک و مدیریت راهبردی زمین، اجاره بلندمدت اراضی عمومی و استفاده از ابزارهای مالی مرتبط با توسعه شهری، تلاش میکند افزایش ارزش زمین را در چارچوب برنامهریزی عمومی مدیریت کند.
یکی از ابزارهای این کشور، «عوارض بهبود ارزش زمین» (Land Betterment Charge) است. بر اساس سازوکار اعلامشده از سوی سازمان زمین سنگاپور، هنگامی که مجوز توسعه یا تغییرات برنامهریزی موجب افزایش ارزش زمین شود، مالک باید متناسب با این افزایش ارزش، عوارض پرداخت کند. این سیاست از سال ۲۰۲۲ جایگزین چند ابزار مالی پیشین شده است.
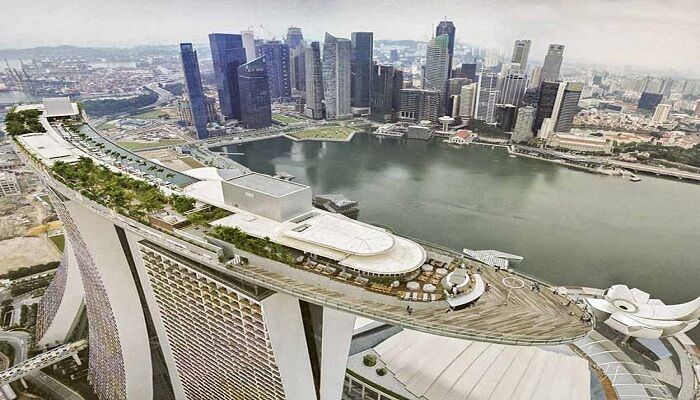
اهمیت این تجربه برای ایران در آن است که افزایش ارزش زمین نباید صرفاً به سود مالک تمام شود؛ بهویژه زمانی که این افزایش حاصل توسعه زیرساختهای عمومی، تغییر کاربری یا تصمیمات برنامهریزی شهری باشد. بخشی از ارزش ایجادشده میتواند از طریق سازوکارهای قانونی به تأمین زیرساخت و توسعه شهری بازگردد.
اصلاح نظام مالیاتی؛ شفافیت بهجای افزایش صرف نرخ مالیات
در کنار سیاستهای زمین و مسکن اجتماعی، اصلاح نظام مالیاتی نیز از ابزارهای مهم کنترل فعالیتهای غیرمولد در بازار املاک است.
سازمان همکاری و توسعه اقتصادی (OECD) در گزارش سال ۲۰۲۲ خود با عنوان «مالیاتستانی از مسکن در کشورهای عضو» تأکید میکند که یکی از مشکلات نظام مالیاتی بسیاری از کشورها، محاسبه مالیات بر اساس ارزشهای قدیمی و غیرواقعی املاک است. این وضعیت هم درآمد مالیاتی دولتها را کاهش میدهد و هم عدالت مالیاتی را مختل میکند.
این سازمان بر بهروزرسانی ارزش املاک، تقویت تبادل اطلاعات با سازمانهای مالیاتی و جلوگیری از فرار مالیاتی تأکید دارد. همچنین هشدار میدهد که مالیات خانههای خالی، اگر با سیاستهای افزایش عرضه و استفاده کارآمد از موجودی مسکن همراه نباشد، بهتنهایی نمیتواند بحران استطاعت خرید را حل کند.
صندوق بینالمللی پول نیز در گزارش سپتامبر ۲۰۲۴ با عنوان «چگونه اصلاحات مالیات بر املاک را طراحی و اجرا کنیم»، سه مؤلفه اساسی را برای موفقیت این سیاستها مطرح میکند: تعیین پایه مالیاتی دقیق، ارزشگذاری قابل اتکای املاک و تقویت نظام وصول و اجرای مالیات.
این گزارش همچنین توضیح میدهد که مالیاتهای دورهای بر املاک، در صورت طراحی مناسب و اعمال نرخهای متعادل، میتوانند منابع درآمدی پایداری برای دولتهای محلی فراهم کنند و هزینه خدمات عمومی را پوشش دهند.
زمین، بانک و قوانین سه ضلع اصلی بحران بازار مسکن هستند
مجید گودرزی کارشناس اقتصادی در گفتوگو با خبرنگار ایمنا اظهار کرد: بازار مسکن در سالهای اخیر به محلی برای انباشت و رسوب سرمایهها تبدیل شده و بازدهیهای غیرواقعی و غیرکارشناسی در آن شکل گرفته است. یکی از مشکلات اساسی این بازار، نبود سازوکار مشخص و استاندارد برای قیمتگذاری املاک است؛ بهگونهای که در شرایط فعلی، قیمتگذاریها عملاً رها شده و نه بر اساس معیارهای کارشناسی و ضوابط استاندارد انجام میشود و نه نظارت مؤثری بر آن وجود دارد.
وی افزود: این وضعیت مشکلات متعددی برای مردم ایجاد کرده است؛ بهطوریکه خانوارها برای خرید مسکن ناچارند با بانکها و سرمایهگذاران بزرگ رقابت کنند. در چنین شرایطی، قدرت خرید متقاضیان واقعی کاهش پیدا میکند و خانهدار شدن برای بخش قابلتوجهی از جامعه دشوارتر میشود.
این کارشناس اقتصادی با اشاره به نقش بانکها در افزایش فشار بر بازار مسکن گفت: بانکها در برخی موارد اقدام به خرید املاک با قیمتهای غیرواقعی میکنند و این مسئله باید تحت نظارت و کنترل قرار گیرد. زمانی که بانکها با منابع مالی گسترده وارد بازار مسکن میشوند، قدرت رقابت خانوارها برای خرید ملک کاهش مییابد و زمینه افزایش قیمتها نیز فراهم میشود.
گودرزی با اشاره به نقش سرمایههای خارج از کشور در بازار املاک تصریح کرد: برخی ایرانیان خارج از کشور با استفاده از درآمدهای ارزی خود در بازار مسکن ایران فعالیت میکنند؛ در حالی که بخشی از واحدهای متعلق به این افراد نه به فروش میرسد و نه وارد بازار اجاره میشود. در نتیجه، بخشی از ظرفیت عرضه مسکن از دسترس متقاضیان واقعی خارج میشود.
وی اجرا نشدن قوانین مالیاتی را یکی دیگر از عوامل تداوم فعالیتهای سوداگرانه دانست و اظهار کرد: مالیات بر خانههای خالی، مالیات بر خانههای لوکس و مالیات بر سوداگری از جمله ابزارهایی هستند که میتوانند جذابیت فعالیتهای غیرمولد را کاهش دهند؛ اما تا زمانی که این قوانین به شکل مؤثر اجرا نشوند، بازار مسکن همچنان بستر مناسبی برای فعالیتهای سوداگرانه خواهد بود.
این کارشناس اقتصادی ادامه داد: باید جذابیت سودهای کاذب در بازار مسکن از بین برود و سرمایهها به سمت فعالیتهای مولد اقتصادی هدایت شوند. اجرای قانون ساماندهی بازار زمین، مسکن و اجاره، قانون جهش تولید مسکن و قوانین مرتبط با مالیات بر خانههای خالی و جوانی جمعیت میتواند در ساماندهی این بازار مؤثر باشد.
ضرورت اصلاح سیاستهای زمین برای کاهش هزینه مسکن
گودرزی با تأکید بر ضرورت کنترل بازدهیهای غیرمولد در بازار مسکن گفت: سودهای کاذب در این بازار باید هرچه سریعتر کنترل شوند و سازوکارهای مالی و مالیاتی لازم به اجرا درآیند. در شرایط فعلی، سرمایهگذاری در زمینهای بایر میتواند بازدهی بیشتری نسبت به بازار سرمایه داشته باشد؛ در حالی که چنین فعالیتی بهخودیخود ارزش افزودهای ایجاد نمیکند و کمکی به حل مشکلات اقتصادی کشور نخواهد کرد.
وی افزود: بخش مسکن به دلیل ماهیت ضروری آن و امکان شکلگیری قیمتسازیهای غیرواقعی، ظرفیت بالایی برای جذب سرمایههای کشور دارد. اگر این روند ادامه پیدا کند، منابع مالی به جای ورود به بخشهای تولیدی و اشتغالزا، به سمت خرید زمین و ملک سوق داده میشوند؛ بدون آنکه ارزش افزوده متناسبی برای اقتصاد ایجاد شود.
این کارشناس اقتصادی با اشاره به سهم بالای زمین در هزینه ساخت مسکن بیان کرد: زمین، بانک و قوانین سه ضلع اصلی بحران مسکن در کشور هستند. برآوردها نشان میدهد سهم زمین در بهای تمامشده مسکن حدود ۷۰ درصد است که رقم بسیار قابلتوجهی محسوب میشود.
گودرزی خاطرنشان کرد: کشور با کمبود مطلق زمین مواجه نیست و بخش مهمی از مشکلات به نحوه مدیریت، برنامهریزی و عرضه زمین بازمیگردد. بنابراین، برای کاهش هزینه تمامشده مسکن باید سیاستگذاری در حوزه زمین اصلاح شود و امکان دسترسی مناسبتر به زمین برای تولید مسکن فراهم آید.
وجود ۵.۵ میلیون واحد مسکونی بیشتر از تعداد خانوارها
وی با اشاره به آمارهای ارائهشده از سوی معاون وزیر راه و شهرسازی درباره تعداد خانوارها و واحدهای مسکونی کشور اظهار کرد: بر اساس این آمار، حدود ۲۷ میلیون خانوار در کشور زندگی میکنند و در مقابل، تعداد واحدهای مسکونی به حدود ۳۲.۵ میلیون واحد میرسد؛ بنابراین، حدود ۵.۵ میلیون واحد مسکونی بیشتر از تعداد خانوارها در کشور وجود دارد.
این کارشناس اقتصادی افزود: این آمار نشان میدهد مسئله بازار مسکن صرفاً به تعداد واحدهای ساختهشده محدود نمیشود، بلکه نحوه توزیع، عرضه و مدیریت واحدهای موجود نیز اهمیت زیادی دارد. اگر ظرفیت فعلی بهدرستی مدیریت شود، میتوان بخشی از مشکلات این بازار را کاهش داد.
گودرزی تأکید کرد: اگر مدیریت بازار مسکن بهدرستی انجام شود، بسیاری از مشکلات این بخش قابل حل است؛ اما سوءمدیریت، محدودیتهای عرضه و اجرا نشدن قوانین، چالشهای موجود را افزایش دادهاند.
وی در پایان با تأکید بر ضرورت اصلاح همزمان سه حوزه زمین، بانک و قانون گفت: کنترل رفتار بانکها در معاملات ملکی، اصلاح سازوکار قیمتگذاری، اجرای قوانین مالیاتی و مدیریت صحیح عرضه زمین و واحدهای مسکونی میتواند زمینه کاهش فعالیتهای سوداگرانه و هدایت سرمایهها به سمت تولید را فراهم کند. هیچیک از این سه حوزه بهتنهایی قادر به برطرف کردن بحران مسکن نیست و اصلاح پایدار این بازار مستلزم رسیدگی همزمان به هر سه ضلع است.

بازگشت مسکن به کارکرد مصرفی
بازار مسکن ایران برای خروج از چرخه سوداگری به مجموعهای از اصلاحات هماهنگ نیاز دارد؛ انتشار مستمر آمار معاملات، شفافیت داراییهای ملکی بانکها، اجرای واقعی مالیات بر خانههای خالی و عایدی سرمایه، مقابله با احتکار زمین و توسعه مسکن استیجاری از مهمترین این اقدامات است.
البته نباید فراموش کرد که تورم عمومی، نوسانات ارزی و افزایش هزینه ساخت نیز در گرانی مسکن نقش دارند. بنابراین، مالیاتستانی و محدود کردن سوداگری بدون ثبات اقتصادی و افزایش عرضه مؤثر، نمیتواند بهتنهایی مشکل را حل کند، بحران مسکن تنها مسئله تعداد ساختمانها نیست؛ مسئله اصلی، فاصله میان تولید مسکن و توان اقتصادی متقاضیان است. تا زمانی که نگهداری زمین و ملک از تولید و عرضه آن جذابتر باشد، خانوارهای بیشتری از بازار مالکیت عقب میمانند.
خانه نباید به جایزهای برای صاحبان سرمایههای بزرگ تبدیل شود؛ مسکن پیش از آنکه ابزار ثروتاندوزی باشد، حق اساسی زندگی است. بازگرداندن این حق به خانوارها، نیازمند تغییر قواعد بازی در بازار زمین، بانک و سرمایه است.

نظر شما