
به گزارش خبرگزاری ایمنا، یکی از نشانههای امیدبخش در مدیریت بحران، توانایی خودجوش واحدهای صنفی در بازگشت به چرخه فعالیت است که بدون اتکا به منابع خارجی، فعالیت خود را از سر گرفتهاند. این واقعیت نشان میدهد که روحیه کارآفرینی در استان بسیار فعال است و تنها با ایجاد یک پل ارتباطی منظم میان نیازهای اعتباری صنایع بزرگ و سیاستهای تسهیلگر بانکی، میتوان شتاب این بازگشت به تولید را به مراتب افزایش داد.
در حوزه سیاستهای پولی، فضای موجود فرصتی است برای بازنگری و ایجاد تعادل میان نرخ رشد سپردهگذاری و مصارف بانکی در استان. با توجه به پتانسیل بالای جذب منابع در اصفهان، متوازنسازی نسبت مصارف به منابع میتواند جریان نقدینگی را به سمت بخشهای مولد هدایت کند. این رویکرد، همزمان با حمایت از رشد تولید، به مدیریت هوشمندانه مطالبات نیز کمک خواهد کرد.
گسترش سیاستهای انقباضی و تمرکزگرایی در تخصیص منابع، نیازمند نگاهی فرصتمحور است تا بتوان با اصلاح ساختاری، از افزایش مطالبات معوق پیشگیری کرد، اگر مسیر اعتباری با واقعیتهای تولیدی استان همسو شود، نهتنها نرخ مطالبات مدیریت میشود، بلکه نرخ تشکیل سرمایه ثابت نیز که در دوره اخیر با چالش روبهرو بوده، به شکلی پایدار صعودی خواهد شد.
همافزایی میان سیاستگذاریهای کلان بانک مرکزی و ظرفیتهای اقتصادی استان اصفهان، کلید اصلی عبور از چالشهای مالی و ورود به مرحله توسعه است. با تمرکز بر حمایتهای هدفمند از صنایع بزرگ و تسهیل دسترسی به منابع مالی، میتوان این دوره را از یک مرحله بازسازی ساده، به یک فرصت استراتژیک برای مدرنسازی زیرساختهای تولیدی و تقویت جایگاه اصفهان به عنوان قطب بیرقیب صنعتی ایران تبدیل کرد.
خروج ۵۲۵ واحد صنفی از چرخه آسیب و برآورد ۱۷.۳ همتی خسارات
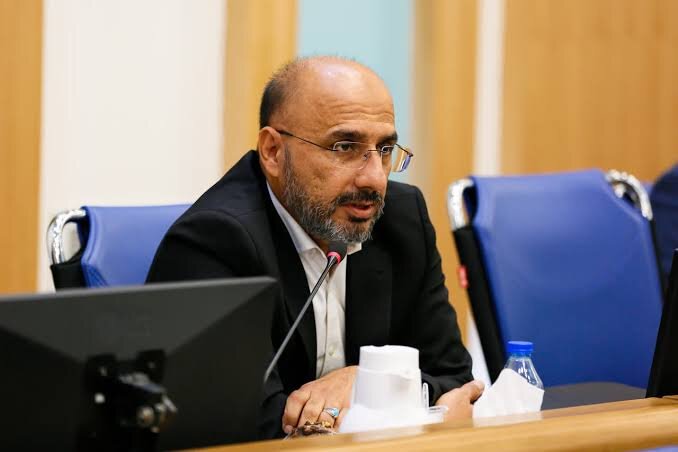
در همین راستا، شهرام رئیسی مدیرکل دفتر هماهنگی سرمایهگذاری و اشتغال استانداری اصفهان ضمن تشریح ابعاد خسارت یکهزار و ۶۹۵ واحد تولیدی و آخرین وضعیت پروندههای کارشناسیشده به ارزش ۱۷.۳ هزار میلیارد تومان در گفتوگو با خبرنگار ایمنا، از افت شاخص مصارف به منابع شبکه بانکی و خروج بخش قابل توجهی از سپردههای استان انتقاد کرد و خواستار ورود حمایتی کمیسیون اقتصادی مجلس و اصلاح سیاستهای متمرکز پولی برای صیانت از روند تشکیل سرمایه شد.
وی در تشریح آخرین وضعیت آسیبهای واردشده به بخش تولید اظهار کرد: تمام شهرستانهای استان اصفهان درگیر این مسئله بودند و در مجموع یکهزار و ۶۹۵ واحد دچار خسارت شدند که تفکیک آنها نشان میدهد بخشی فاقد مجوز، بخشی صنفی، ۳۷۰ واحد در زمره بخش صنعت و چهار واحد نیز جزو بخش معدن بودهاند.
مدیرکل دفتر هماهنگی سرمایهگذاری و اشتغال استانداری اصفهان افزود: حجم کل آسیب یکهزار و ۶۹۵ واحد طبق گزارشهای اولیه بالغ بر ۴.۷ همت برآورد شده بود که ۵۲۵ واحد صنفی با تکیه بر ظرفیتهای خود، بازسازی لازم را انجام داده و در عمل از این چرخه خارج شدهاند؛ با این حال، احیای واحدهای صنعتی همچنان بر دوش شبکه بانکی قرار دارد.
رئیسی با اشاره به قطعیتیافتن محاسبات خسارت تصریح کرد: امروز ارزش خسارت بخشهای بررسیشده بالغ بر ۱۷.۳ همت برآورد شده و به قطعیت کارشناسی رسمی رسیده است. این رقم ۱۷.۳ همتی تنها متعلق به حدود ۱۰ درصد واحدهای آسیبدیده یعنی نزدیک به ۱۶۰ واحد (دقیقاً ۱۵۹ واحد) است.
وی ادامه داد: هرچند بانک مرکزی و مصوبه ابلاغی معاون اول رئیسجمهور، دورههای بازپرداخت ۴۸ و ۸۴ ماهه را برای تسهیلات پیشبینی کرده، اما این سازوکار هنوز به مرحله عملیاتی کامل در شعب نرسیده است.
تمرکز ۶۲.۵ درصدی خسارت صنعتی در ۲ مجتمع بزرگ تولیدی
مدیرکل دفتر هماهنگی سرمایهگذاری و اشتغال استانداری اصفهان با تحلیل ترکیب خسارت در بخش صنعت توضیح داد: از مجموع ۱۰ هزار و ۵۹۲ میلیارد تومان خسارت کارشناسیشده در بخش صنعتی، ۶۲.۵ درصد تنها به دو واحد بزرگ اختصاص دارد؛ شرکت آرشکار در شهرک صنعتی جی که تولید هوا را برعهده داشته و شرکت متعلق به آقای مؤمنزاده در شهرک صنعتی رازی که با آسیب صددرصدی روبهرو شده است، در حالی که واحد پنجره کاشان نیز ناخواسته درگیر شده و هنوز گزارش نهایی کارشناسی خود را ارائه نداده است.
رئیسی در همین رابطه بیان کرد: این تمرکز آسیبها ایجاب میکند تا در صورت تأمین منابع مشخص، بخش عمده اعتبارات بهدرستی هدفگذاری شود، هرچند برخی مجموعهها همچون فولاد مبارکه امورات تأمین مالی خود را بهطور مستقل در تهران پیگیری میکنند.
تلاش ارکان بانکی استان و ضرورت تصمیمگیری ساختاری در کمیسیون اقتصادی
وی تأکید کرد: شبکه بانکی استان و مدیران آن تمام مساعی و توان خود را برای تأمین مالی، جبران آسیب واحدها و تأمین سرمایه در گردش به کار بستهاند؛ ارقام فعلی به هیچوجه نشاندهنده کمکاری در استان نیست، بلکه ساختار متمرکز شبکه بانکی در پایتخت و شیوه سیاستگذاری بالادستی، ورود جدی کمیسیون اقتصادی مجلس را میطلبد.
مدیرکل دفتر هماهنگی سرمایهگذاری و اشتغال استانداری اصفهان با استناد به دادههای مصارف شبکه بانکی از اسفند ۱۴۰۳ تا خرداد ۱۴۰۵ یادآور شد: در حال حاضر ۸۰ درصد مصارف در اختیار شش استان اصلی قرار دارد و نزدیک به ۷۰ درصد مصارف در تهران ثبت شده است؛ این در حالی است که شعب استانی حتی برای مصوبات با مبالغ پایین ناچار به مکاتبه با تهران هستند و دست شبکه بانکی استان زیر تیغ پایتخت قرار دارد.
شکاف میان سهم مالیاتی و رشد مصارف اعتباری استان
رئیسی با اشاره به جایگاه ویژه اصفهان در تأمین درآمدهای عمومی کشور گفت: در شرایطی که سهم درآمدهای مالیاتی اصفهان بسیار چشمگیر است، رشد مصارف شبکه بانکی استان از اسفند ۱۴۰۳ تا ۱۴۰۴ معادل ۳۹.۵۵ درصد بوده که پایینترین میزان رشد در میان استانهای مورد بررسی به شمار میرود؛ وضعیتی که در خرداد ۱۴۰۴ به ۱۴۰۵ تشدید شده و رشد مصارف اصفهان به ۳۶ درصد محدود ماند، در حالی که تهران رشد ۶۵ درصدی و خراسان و مازندران رشد ۴۲ درصدی را تجربه کردند.
وی با تبیین وضعیت سپردهپذیری توضیح داد: سپردهگذاری مردم اصفهان در خرداد نسبت به مدت مشابه سال قبل با رشد ۵۲ درصدی به حدود ۲۸۷۳ هزار میلیارد ریال رسید، اما در مقابل رشد مصارف به دلیل محدودیتهای ادارات مرکزی بانکها روی رقم ۳۶ درصد متوقف ماند؛ به بیان دقیقتر، اصفهان بالغ بر ۲۸۷۳ همت به منابع کشور افزود اما سهم استان از این سبد برداشت تنها ۱۵۸۴ همت بود و عملاً منابع تولیدشده در استان، در خارج از مرزهای جغرافیایی آن هزینه شد.»
تبعات سیاستهای انقباضی پولی بر تشکیل سرمایه و انباشت مطالبات
مدیرکل دفتر هماهنگی سرمایهگذاری و اشتغال استانداری اصفهان با هشدار نسبت به روند نزولی شاخصهای تأمین مالی اشاره کرد و گفت: سیاست انقباضی بانک مرکزی از سال ۱۴۰۳ که با هدف مهار تورم اجرا شد، کاهش معنادار نسبت مصارف به منابع را در پی داشته است؛ بهطوریکه این نسبت از ۸۱.۳ درصد به تدریج در اسفند ۱۴۰۴ به ۸۰ درصد، در خرداد ۱۴۰۴ به ۷۹ درصد و در خرداد ۱۴۰۵ به ۷۱ درصد تنزل پیدا کرده است.
رئیسی افزود: نتیجه این محدودیتها در کنار تورم بالای ۵۰ تا ۶۰ درصدی، ناتوانی بانکها در تأمین سرمایه در گردش و جهش ۵۰ درصدی مطالبات معوق استان از ۴۸ همت (۴۸۰ هزار میلیارد ریال) به ۷۲ همت بوده است؛ این وضعیت در ساختار کلی تسهیلات کشور نیز نمود داشته است.
وی خاطرنشان کرد: بر اساس آمار بانک مرکزی، طی چهار ماهه ابتدایی سال ۱۴۰۵ سهم پرداختها به میزان ۸۵ درصد به سرمایه در گردش، ۲.۹ درصد به توسعه و تنها ۰.۹ درصد (و در کل پرداختهای ایجادی به ۰.۳ درصد) تخصیص یافته که آشکارا توان سرمایهگذاری جدید را متأثر میسازد.
گزارش شفاف خسارات و شفافیت نیازهای مالی بهویژه تمرکز بخش عمده مطالبات در دو واحد صنعتی کلیدی، نقشه راه دقیقی پیش روی تصمیمگیران کشور قرار داده است. امروز مسئله صنعت اصفهان کمبود ظرفیت مالی نیست؛ چرا که تزریق بیش از ۲۸۷۰ همت به شبکه بانکی گواه اعتماد پایدار مردم و تولیدکنندگان است، بلکه چالش اصلی، لزوم ارتقای سهم بازتوزیع این منابع و افزایش نسبت مصارف متناسب با توان اقتصادی استان است. تسریع در تفویض اختیارات اعتباری به شعب استانی و تسهیل سازوکارهای بانکی میتواند جریان نقدینگی را به قلب خطوط تولید بازگرداند و مانع از انباشت مطالبات معوق ۷۲ همتی شود؛ تصمیمی ساختاری که با پشتیبانی مجلس و همراهی نظام بانکی، روند نوسازی صنایع اصفهان را با شتابی دوچندان به فرجام خواهد رساند.
نظر شما